Domain wechselkontakt.de kaufen?
Wir ziehen mit dem Projekt
wechselkontakt.de um.
Sind Sie am Kauf der Domain
wechselkontakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wechselkontakt.de kaufen?
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
Ähnliche Suchbegriffe für Steuerpflichtige
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
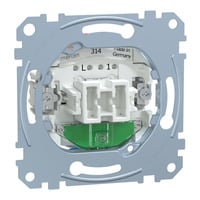
Hager Serien Wechsel-Schalter/Ta WDE50380801Schaltungsart=SerienschalterBedienungsart=Wippe/TasteZusammenstellung=Modulargerät für InstallationsschalterprogrammeTastschalter=jaAnzahl der Betätigungswippen=2Montageart=AufputzBefestigungsart=einrastenMit Montageplatte=neinWerkstoff=KunststoffWerkstoffgüte=sonstigeHalogenfrei=jaAntibakterielle Behandlung=neinOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=sonstigeRAL-Nummer (ähnlich)=7035Farbe des Schaltelements=sonstigeTextfeld/Beschriftungsfläche=neinAufdruck/Kennzeichnung=ohneBeleuchtung=jaBeleuchtungsfunktion=sonstigeBeleuchtungsart=LED austauschbarGeeignet für Schutzart (IP)=IP20Schlagfestigkeit=IK07Nennspannung=250 VBemessungsstrom=10 ASchaltstrom für Leuchtstofflampen=10 AXRückmeldekontakt=neinAnschlussart=SchraubklemmeHeizungsschalter=neinWaschmaschinenschalter=neinGerätebreite=70,9 mmGerätehöhe=70,9 mmGerätetiefe=41,6 mmGerätedurchmesser=100 mmEinbautiefe=41...19,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **

Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
Top-Angebote
Produkte zum Begriff Steuerpflichtige:
-
Was ist das steuerpflichtige Brutto?
Was ist das steuerpflichtige Brutto? Das steuerpflichtige Brutto bezeichnet das Einkommen, das für die Berechnung der Einkommenssteuer herangezogen wird. Es umfasst alle Einkünfte, die einer Besteuerung unterliegen, wie beispielsweise Gehälter, Honorare, Mieteinnahmen oder Kapitalerträge. Von diesem Bruttoeinkommen werden dann noch bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Je nach Höhe des steuerpflichtigen Brutteinkommens fallen unterschiedliche Steuersätze an. **
-
Was ist der steuerpflichtige Umsatz?
Der steuerpflichtige Umsatz ist der Betrag, der für steuerliche Zwecke relevant ist und auf den Umsatzsteuer erhoben wird. Er umfasst alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, abzüglich eventueller Rabatte, Skonti oder Rücksendungen. Der steuerpflichtige Umsatz dient als Grundlage für die Berechnung der Umsatzsteuer, die ein Unternehmen an das Finanzamt abführen muss. Es ist wichtig, den steuerpflichtigen Umsatz korrekt zu ermitteln und in der Umsatzsteuervoranmeldung anzugeben, um steuerliche Pflichten zu erfüllen und mögliche Bußgelder zu vermeiden. Unternehmen sollten daher ihre Umsätze sorgfältig dokumentieren und regelmäßig überprüfen, um Fehler bei der Berechnung des steuerpflichtigen Umsatzes zu vermeiden. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Ähnliche Suchbegriffe für Steuerpflichtige
-
Hager Serien Wechsel-Schalter/Ta WDE50380801Schaltungsart=SerienschalterBedienungsart=Wippe/TasteZusammenstellung=Modulargerät für InstallationsschalterprogrammeTastschalter=jaAnzahl der Betätigungswippen=2Montageart=AufputzBefestigungsart=einrastenMit Montageplatte=neinWerkstoff=KunststoffWerkstoffgüte=sonstigeHalogenfrei=jaAntibakterielle Behandlung=neinOberflächenschutz=unbehandeltAusführung der Oberfläche=mattFarbe=sonstigeRAL-Nummer (ähnlich)=7035Farbe des Schaltelements=sonstigeTextfeld/Beschriftungsfläche=neinAufdruck/Kennzeichnung=ohneBeleuchtung=jaBeleuchtungsfunktion=sonstigeBeleuchtungsart=LED austauschbarGeeignet für Schutzart (IP)=IP20Schlagfestigkeit=IK07Nennspannung=250 VBemessungsstrom=10 ASchaltstrom für Leuchtstofflampen=10 AXRückmeldekontakt=neinAnschlussart=SchraubklemmeHeizungsschalter=neinWaschmaschinenschalter=neinGerätebreite=70,9 mmGerätehöhe=70,9 mmGerätetiefe=41,6 mmGerätedurchmesser=100 mmEinbautiefe=41...19,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Racker, Heinrich: Übertragung und GegenübertragungÜbertragung und Gegenübertragung , Studien zur psychoanalytischen Technik , Seitenschweller > Karosserie & Exterieur Styling , Auflage: 8. Auflage, Erscheinungsjahr: 20230710, Produktform: Kartoniert, Titel der Reihe: Psychologie und Person#20#, Autoren: Racker, Heinrich, Übersetzung: Krichhauff, Gisela, Edition: NED, Auflage: 23008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 221, Keyword: Buch; Gegenübertragung; Gegenübertragungsneurose; Psychiatrie; Psychoanalyse; Psychologie; Psychotherapie; Sigmund Freud; psychoanalytisches Verfahren; Übertragung, Fachschema: Übertragung (psychologisch)~Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse, Warengruppe: HC/Psychoanalyse, Fachkategorie: Psychoanalyse (Freud), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reinhardt Ernst, Verlag: Reinhardt Ernst, Verlag: Reinhardt, Ernst, GmbH & Co. KG, Länge: 226, Breite: 148, Höhe: 15, Gewicht: 364, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2378359, Vorgänger EAN: 9783497016358, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist die steuerpflichtige Person?
"Wer ist die steuerpflichtige Person?" ist eine wichtige Frage, die sich auf die Person bezieht, die gesetzlich verpflichtet ist, Steuern zu zahlen. In den meisten Fällen ist die steuerpflichtige Person diejenige, die Einkommen erzielt, sei es aus einer Beschäftigung, selbstständiger Arbeit oder anderen Einkommensquellen. Es ist wichtig, die steuerpflichtige Person korrekt zu identifizieren, da sie für die Einreichung von Steuererklärungen und die Zahlung von Steuern verantwortlich ist. In einigen Fällen kann es auch mehrere steuerpflichtige Personen geben, zum Beispiel in einer Ehe oder Partnerschaft, wo beide Partner Einkommen erzielen. Letztendlich ist die Frage "Wer ist die steuerpflichtige Person?" entscheidend für die ordnungsgemäße Erfüllung steuerlicher Pflichten und die Vermeidung von rechtlichen Konsequenzen. **
-
Kann man 2 steuerpflichtige Jobs haben?
Kann man 2 steuerpflichtige Jobs haben? Ja, grundsätzlich ist es möglich, zwei steuerpflichtige Jobs gleichzeitig zu haben. Allerdings müssen beide Arbeitgeber über die jeweils andere Beschäftigung informiert werden, um sicherzustellen, dass die Steuern korrekt abgeführt werden. Es ist wichtig, die Steuerklasse und Freibeträge richtig zu verteilen, um eine Nachzahlung oder Steuernachforderung zu vermeiden. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um eventuelle steuerliche Auswirkungen zu verstehen und zu optimieren. Insgesamt ist es wichtig, die steuerlichen Pflichten und Regelungen im Blick zu behalten, wenn man mehrere Jobs ausübt. **
-
Was bedeutet steuerpflichtige Person nur bei zusammenveranlagung?
Bei einer Zusammenveranlagung handelt es sich um die gemeinsame Veranlagung von Ehepartnern oder eingetragenen Lebenspartnern für ihre Einkommensteuer. Eine steuerpflichtige Person bei Zusammenveranlagung bezieht sich auf die Person, die steuerpflichtige Einkünfte erzielt und somit zur Abgabe einer Steuererklärung verpflichtet ist. Diese Person trägt auch die Verantwortung für die korrekte Angabe der steuerrelevanten Informationen in der gemeinsamen Steuererklärung. Es ist wichtig, dass beide Partner ihre steuerpflichtigen Einkünfte und relevanten Informationen offenlegen, um eine ordnungsgemäße Veranlagung sicherzustellen. In der Regel wird die steuerpflichtige Person bei Zusammenveranlagung als erster genannt und ist somit der Hauptansprechpartner für das Finanzamt. **
-
Wie berechnet sich der steuerpflichtige Teil der Rente?
Der steuerpflichtige Teil der Rente wird anhand des sogenannten Besteuerungsanteils ermittelt. Dieser Anteil wird durch das Jahr des Rentenbeginns bestimmt und bleibt über die gesamte Rentenbezugsdauer konstant. Der Besteuerungsanteil variiert je nach Rentenbeginn zwischen 22 und 100 Prozent. Der steuerpflichtige Teil der Rente ergibt sich dann aus dem Verhältnis des Besteuerungsanteils zum Gesamtbetrag der Rente. Es ist wichtig zu beachten, dass auch andere Einkünfte und steuerliche Freibeträge Einfluss auf die steuerliche Behandlung der Rente haben können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.